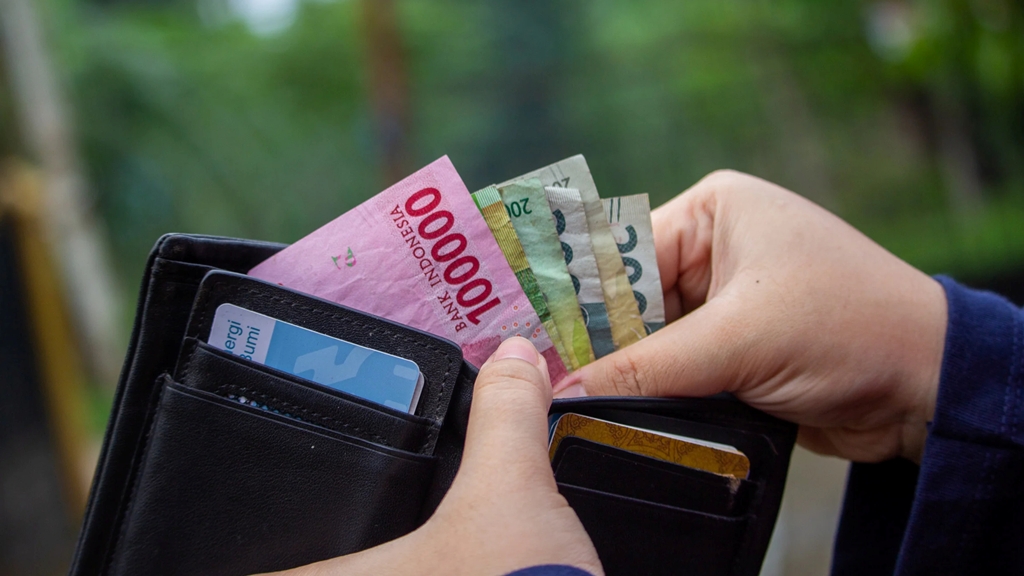
ADA paradoks menarik dalam perilaku konsumsi generasi muda. Ketika masa depan ekonomi terasa semakin sulit diprediksi, sebagian anak muda termasuk mahasiswa justru semakin mudah mengeluarkan uang untuk membeli barang-barang yang sesungguhnya tidak mendesak. Gawai terbaru, fesyen yang sedang viral, kopi kekinian, konser, perjalanan wisata, hingga berbagai produk gaya hidup menjadi bagian dari pengeluaran yang terkadang sulit dikendalikan.
Fenomena ini dikenal sebagai doom spending, yakni kecenderungan membelanjakan uang secara berlebihan sebagai respons terhadap kecemasan, ketidakpastian, atau pesimisme terhadap masa depan. Belanja menjadi semacam pelarian psikologis, memberikan kesenangan sesaat ketika seseorang merasa tidak memiliki kendali atas keadaan yang lebih besar.
Kajian medis menyebut perilaku tersebut dapat dipicu tekanan media sosial, kemudahan transaksi digital, kecemasan masa depan, dan budaya konsumtif. Kepuasan yang diperoleh dari belanja impulsif cenderung sementara, sementara konsekuensi finansialnya dapat berlangsung lebih panjang.
Persoalan ini semakin relevan ketika masyarakat berhadapan dengan dinamika harga kebutuhan pokok. Bank Indonesia mencatat inflasi tahunan Indonesia pada Oktober 2026 sebesar 3,23 persen. Pada saat bersamaan, Survei Konsumen BI mencatat Indeks Keyakinan Konsumen mencapai 119,9, meningkat dari 118,1 pada September 2026. Angka ini menunjukkan optimisme konsumen secara agregat, tetapi tidak otomatis menggambarkan kondisi keuangan setiap kelompok rumah tangga.
Artinya, kita perlu membedakan antara optimisme ekonomi nasional dan kemampuan individu mengelola keuangannya. Seseorang dapat merasa optimistis terhadap perekonomian, tetapi tetap menghadapi keterbatasan pendapatan, kenaikan biaya hidup, atau ketidakpastian pekerjaan.
Di sinilah FOMO finansial (fear of missing out) bekerja. Media sosial menciptakan lingkungan perbandingan yang hampir tanpa jeda. Seseorang melihat teman sebaya menikmati perjalanan, menggunakan produk bermerek, atau mengikuti tren tertentu, kemudian merasa perlu melakukan hal serupa agar tidak dianggap tertinggal. Konsumsi yang semula merupakan keputusan personal berubah menjadi respons terhadap tekanan sosial.
Kemampuan Ekonomi dan Pengakuan Sosial
Masalah sesungguhnnya bukan terletak pada keinginan menikmati hidup. Rekreasi, hiburan, dan membeli barang yang disukai bukan sesuatu yang keliru selama dilakukan secara proporsional.
Persoalan muncul ketika keputusan konsumsi tidak lagi ditentukan kemampuan ekonomi, melainkan kebutuhan untuk memperoleh pengakuan sosial. Pada titik itu, uang tidak lagi sepenuhnya digunakan untuk memenuhi kebutuhan, tetapi untuk membiayai citra diri.
Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang diselenggarakan OJK bersama BPS memberikan gambaran menarik. Indeks literasi keuangan kelompok usia 18–25 tahun mencapai 73,22 persen, sedangkan indeks inklusi keuangannya mencapai 89,96 persen. Data ini menunjukkan bahwa akses terhadap layanan keuangan relatif luas, tetapi akses dan pengetahuan belum dengan sendirinya menjamin kedisiplinan dalam mengambil keputusan finansial.
Perspektif ekonomi Islam menawarkan kerangka yang lebih mendasar untuk membaca persoalan ini. Konsumsi tidak semata-mata diukur berdasarkan kemampuan membeli, tetapi juga berdasarkan fungsi, kebutuhan, dan kemaslahatan. Ada perbedaan antara hajah atau kebutuhan dengan syahwah atau dorongan keinginan. Dalam pembahasan maqashid syariah, kebutuhan juga dikenal melalui tingkatan daruriyyat, hajiyyat, dan tahsiniyyat, yang membantu seseorang memahami skala prioritas hidup.
Barang yang dibeli karena benar-benar menunjang aktivitas belajar, pekerjaan, kesehatan, atau kebutuhan sehari-hari memiliki dasar prioritas yang berbeda dari barang yang dibeli hanya karena sedang populer. Jika sebuah produk dibeli semata-mata karena takut ketinggalan tren, nilai urgensinya patut dipertanyakan.
Al-Qur’an melalui Surah Al-Furqan ayat 67 mengajarkan keseimbangan dalam membelanjakan harta: tidak berlebihan dan tidak pula kikir. Prinsip ini bukan ajakan untuk menolak kenikmatan dunia, melainkan membangun kemampuan mengendalikan keinginan.
Demikian pula qana’ah, yaitu sikap merasa cukup dan menerima rezeki dengan lapang setelah berusaha, dapat menjadi penyangga psikologis terhadap tekanan konsumsi. Tawakal mengajarkan bahwa ketidakpastian masa depan tidak perlu direspons dengan kecemasan berlebihan.
Dalam pada itu, manusia tetap berkewajiban merencanakan, bekerja keras, dan berikhtiar maksimal, tetapi tidak harus mencari ketenangan melalui pembelian barang yang tidak diperlukan.
Implementasinya dapat dimulai dari pengelolaan pendapatan atau kiriman orang tua. Mahasiswa perlu membagi uang ke dalam pos kebutuhan pokok, dana darurat, tabungan atau investasi halal, serta alokasi khusus untuk sedekah. Pos hiburan tetap dapat disediakan, tetapi memiliki batas yang jelas. Dengan demikian, menikmati hidup tidak harus mengorbankan kesiapan menghadapi kebutuhan berikutnya.
Peran Ekosistem Pendidikan
Lingkungan pendidikan juga mempunyai peran strategis. Kampus dengan sistem berasrama atau student housing memiliki peluang lebih besar untuk membentuk kemandirian mahasiswa melalui pengalaman hidup sehari-hari.
Pengelolaan uang saku, pembagian tugas, kedisiplinan waktu, kehidupan kolektif, hingga pembiasaan berbagi dapat menjadi laboratorium pembelajaran karakter dan keterampilan hidup. Tentu, manfaat tersebut perlu didukung pendampingan, pembiasaan, dan pendidikan finansial yang terstruktur.
Kampus ekonomi karena itu dituntut menjadi bagian dari ekosistem pendidikan yang mempertemukan pembelajaran pengelolaan finansial dengan kebutuhan praktis kehidupan. Pendidikan tinggi ekonomi semestinya tidak berhenti pada pemahaman teori pasar, akuntansi, dan manajemen, tetapi juga membentuk kemampuan mahasiswa mengambil keputusan keuangan secara bertanggung jawab.
Singkat kata, persoalan doom spending sesungguhnya adalah siapa yang mengendalikan keputusan tersebut: akal sehat atau tekanan lingkungan. Generasi muda tidak harus menolak kemajuan gaya hidup, tetapi perlu memiliki kemampuan membedakan mana yang benar-benar dibutuhkan dan mana yang sekadar ingin dimiliki.
Kemandirian finansial tidak melulu ditakar dari besarnya penghasilan. Ia justru dimulai ketika seseorang mampu mengatakan cukup, meskipun dunia di sekelilingnya terus menawarkan sesuatu yang baru untuk dibeli.
Ingat, kekayaan yang paling mendasar bukanlah kemampuan memiliki segala sesuatu, melainkan kebebasan untuk tidak diperbudak oleh keinginan memiliki segalanya. (ybh/adm)